O Simples Nacional é o regime de tributação criado pela Lei Complementar 123/2006, em vigor desde 2007, para microempresas (ME) e empresas de pequeno porte (EPP). Em vez de calcular e pagar cada tributo separadamente, a empresa apura um valor mensal sobre a receita e recolhe tudo numa guia única, o DAS.
Pode optar a empresa com receita bruta de até R$ 4,8 milhões nos últimos 12 meses (ou proporcional, no ano de abertura), desde que não tenha nenhum dos impedimentos previstos na lei. O MEI faz parte do Simples Nacional, mas segue um sistema próprio, o Simei, com valor mensal fixo: o tema está em pró-labore no MEI: por que não existe.
Este guia explica, com exemplos, como a alíquota é calculada, o que é o Fator R, o que muda com a Reforma Tributária para quem está no Simples e como manter os números organizados para o contador. Os valores e prazos foram conferidos nas fontes oficiais em outubro de 2026. Antes de decidir o regime da sua empresa, confirme o seu caso com um contador.
Quem pode e quem não pode optar
O primeiro filtro é a receita: até R$ 360 mil por ano a empresa é microempresa; acima disso e até R$ 4,8 milhões, empresa de pequeno porte. Além do limite, a lei lista situações que impedem a opção. Alguns exemplos:
- sociedade por ações (S/A);
- sócio domiciliado no exterior ou filial de empresa estrangeira;
- empresa que participa do capital de outra pessoa jurídica, ou que tem outra pessoa jurídica como sócia;
- sócio que também participa de outra empresa, quando a soma das receitas ultrapassa o limite;
- cooperativa (com exceção das de consumo);
- débitos com o INSS ou com as Fazendas sem exigibilidade suspensa;
- algumas atividades econômicas vedadas pela lei.
A lista completa está nos artigos 3º e 17 da LC 123/2006 e pode mudar. Antes de abrir a empresa, peça ao contador para conferir se o CNAE da sua atividade é permitido e em qual anexo ele cai.
Vantagens e cuidados
Para a maioria das microempresas, as vantagens costumam ser:
- uma guia mensal em vez de vários recolhimentos separados;
- menos obrigações acessórias do que nos regimes de lucro presumido e lucro real;
- para a maior parte das atividades, a contribuição previdenciária patronal (CPP) já vem dentro do DAS, em vez de ser calculada sobre a folha (algumas atividades do Anexo IV recolhem a CPP à parte).
E os cuidados que justificam uma simulação antes da escolha:
- Nem sempre é o regime mais barato. Empresas com margem baixa, muita despesa ou atividade de serviço com folha pequena podem pagar menos em outro regime. Só a simulação com os seus números responde.
- Clientes empresas e crédito de tributos. Quem compra de uma empresa do Simples aproveita crédito de forma limitada. Para quem vende para outras empresas, isso pode pesar no preço. Com a Reforma Tributária, há uma opção nova para esse caso (veja abaixo).
- Sublimite de R$ 3,6 milhões. Acima dele, o ICMS e o ISS deixam de ser recolhidos no DAS e passam a seguir as regras normais do estado e do município.
Como e quando optar
A empresa nova pode optar logo após a abertura do CNPJ, dentro do prazo contado da última inscrição (municipal ou estadual). A empresa que já está em atividade, pela regra geral, faz a opção em janeiro, com efeito para o próprio ano.
Atenção para 2027: por causa da Reforma Tributária, o Comitê Gestor do Simples Nacional mudou o calendário. Pela Resolução CGSN nº 194/2026, a opção pelo Simples para 2027 vai de 1º de setembro a 15 de outubro de 2026, as pendências que impedem a entrada podem ser regularizadas até 30 de outubro de 2026, e o cancelamento da solicitação pode ser feito de 3 de novembro a 20 de dezembro de 2026. Confira o prazo atualizado no Portal do Simples Nacional antes de contar com ele.
O que é o DAS
O Documento de Arrecadação do Simples Nacional (DAS) é a guia única do regime. Conforme a atividade, ela reúne:
- Imposto de Renda da Pessoa Jurídica (IRPJ);
- Contribuição Social sobre o Lucro Líquido (CSLL);
- PIS/Pasep e Cofins;
- Imposto sobre Produtos Industrializados (IPI), na indústria;
- Contribuição Patronal Previdenciária (CPP), na maioria das atividades;
- ICMS, no comércio e na indústria;
- ISS, nos serviços.
O valor é apurado todo mês no PGDAS-D, informando a receita do mês, e a guia vence no dia 20 do mês seguinte. Ficam fora do DAS, entre outros, o FGTS e o INSS dos empregados, o ICMS de substituição tributária e de diferencial de alíquota, e o Imposto de Renda retido em situações específicas. Por isso a guia única não significa "um imposto só": a empresa ainda pode ter outros recolhimentos, conforme a operação.
Tabelas do Simples Nacional
Desde janeiro de 2018, as atividades são distribuídas em cinco anexos. Cada anexo tem seis faixas de receita, com uma alíquota nominal e uma parcela a deduzir. As tabelas abaixo seguem a LC 123/2006, com a redação da LC 155/2016:
Anexo I - Empresas do Comércio
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 4% | 0 |
| De 180.000,01 a 360.000,00 | 7,3% | R$ 5.940,00 |
| De 360.000,01 a 720.000,00 | 9,5% | R$ 13.860,00 |
| De 720.000,01 a 1.800.000,00 | 10,7% | R$ 22.500,00 |
| De 1.800.000,01 a 3.600.000,00 | 14,3% | R$ 87.300,00 |
| De 3.600.000,01 a 4.800.000,00 | 19% | R$ 378.000,00 |
Anexo II - Empresas da Indústria
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 4,5% | 0 |
| De 180.000,01 a 360.000,00 | 7,8% | R$ 5.940,00 |
| De 360.000,01 a 720.000,00 | 10% | R$ 13.860,00 |
| De 720.000,01 a 1.800.000,00 | 11,2% | R$ 22.500,00 |
| De 1.800.000,01 a 3.600.000,00 | 14,7% | R$ 85.500,00 |
| De 3.600.000,01 a 4.800.000,00 | 30% | R$ 720.000,00 |
Anexo III - Serviços (exemplos: instalação, reparos e manutenção, agências de viagens, escritórios contábeis, academias)
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 6% | 0 |
| De 180.000,01 a 360.000,00 | 11,2% | R$ 9.360,00 |
| De 360.000,01 a 720.000,00 | 13,5% | R$ 17.640,00 |
| De 720.000,01 a 1.800.000,00 | 16% | R$ 35.640,00 |
| De 1.800.000,01 a 3.600.000,00 | 21% | R$ 125.640,00 |
| De 3.600.000,01 a 4.800.000,00 | 33% | R$ 648.000,00 |
Anexo IV - Empresas que fornecem serviço de limpeza, vigilância, obras, construção de imóveis e serviços advocatícios.
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 4,5% | 0 |
| De 180.000,01 a 360.000,00 | 9% | R$ 8.100,00 |
| De 360.000,01 a 720.000,00 | 10,2% | R$ 12.420,00 |
| De 720.000,01 a 1.800.000,00 | 14% | R$ 39.780,00 |
| De 1.800.000,01 a 3.600.000,00 | 22% | R$ 183.780,00 |
| De 3.600.000,01 a 4.800.000,00 | 33% | R$ 828.000,00 |
Anexo V - Empresas que prestam serviço de auditoria, jornalismo, tecnologia, publicidade, engenharia e outros.
| Receita Bruta Total | Alíquota | Valor a ser descontado |
|---|---|---|
| Até R$ 180.000,00 | 15,5% | 0 |
| De 180.000,01 a 360.000,00 | 18% | R$ 4.500,00 |
| De 360.000,01 a 720.000,00 | 19,5% | R$ 9.900,00 |
| De 720.000,01 a 1.800.000,00 | 20,5% | R$ 17.100,00 |
| De 1.800.000,01 a 3.600.000,00 | 23% | R$ 62.100,00 |
| De 3.600.000,01 a 4.800.000,00 | 30,5% | R$ 540.000,00 |
Como calcular a alíquota efetiva
A alíquota da tabela é nominal. O percentual que a empresa paga de fato, a alíquota efetiva, depende da receita bruta acumulada dos últimos 12 meses (RBT12) e da parcela a deduzir da faixa:
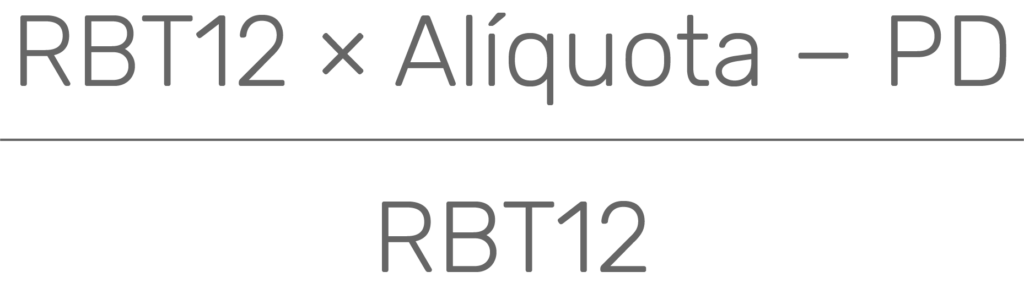
Onde:
RBT12 = receita bruta acumulada nos 12 meses anteriores ao mês de apuração;
Alíquota = alíquota nominal da faixa do anexo em que o RBT12 se encaixa;
PD = parcela a deduzir da mesma faixa.
Exemplo no comércio (Anexo I)
Uma loja faturou R$ 210 mil nos últimos 12 meses e R$ 31 mil no mês atual. O RBT12 cai na 2ª faixa do Anexo I:
RBT12 = R$ 210.000,00
Alíquota nominal = 7,3%
PD = R$ 5.940,00
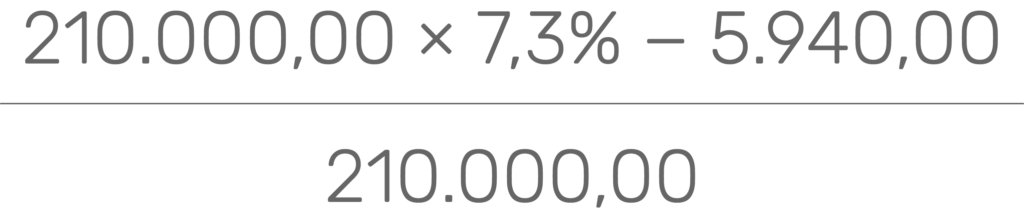
Passo 1: 210.000 × 7,3% = 15.330,00
Passo 2: 15.330,00 − 5.940,00 = 9.390,00
Passo 3: 9.390,00 ÷ 210.000,00 = 4,47% (alíquota efetiva, arredondada)
DAS estimado do mês: 31.000,00 × 4,47% = R$ 1.385,70. O PGDAS-D usa a alíquota sem arredondamento, então o valor da guia pode variar alguns centavos.
Repare que a alíquota efetiva (4,47%) é bem menor que a nominal (7,3%). E ela muda todo mês, porque o RBT12 anda: quando a receita cresce, a empresa pode subir de faixa. Na primeira faixa (RBT12 até R$ 180 mil), a parcela a deduzir é zero e a efetiva é igual à nominal.
Fator R: quando o serviço sai do Anexo V e vai para o Anexo III
Para algumas atividades de serviço (por exemplo, fisioterapia, arquitetura, odontologia, academias e administração de imóveis), o anexo depende do Fator R, a relação entre a folha de salários e a receita dos últimos 12 meses:
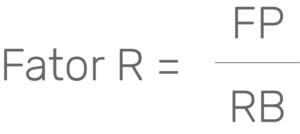
FP = folha de salários dos últimos 12 meses, incluindo pró-labore, contribuição patronal previdenciária e FGTS;
RB = receita bruta dos últimos 12 meses.
Pela LC 123/2006 (art. 18, §§ 5º-J e 5º-M), se o Fator R for igual ou superior a 28%, a atividade é tributada pelo Anexo III. Se for inferior a 28%, pelo Anexo V, que tem alíquotas maiores.
Exemplo: um estúdio de serviços com RBT12 de R$ 300 mil.
- Com folha de R$ 90 mil no período, o Fator R é 30% e a empresa usa o Anexo III, 2ª faixa: (300.000 × 11,2% − 9.360) ÷ 300.000 = 8,08% de alíquota efetiva.
- Com folha de R$ 60 mil, o Fator R é 20% e a empresa vai para o Anexo V, 2ª faixa: (300.000 × 18% − 4.500) ÷ 300.000 = 16,5%.
A mesma receita, com folhas diferentes, pode dobrar a alíquota. Por isso o pró-labore dos sócios e a folha precisam ser registrados corretamente e acompanhados mês a mês, e não só no fechamento do ano.
O que a Reforma Tributária muda para quem está no Simples
A Reforma Tributária do consumo (Emenda Constitucional 132/2023 e LC 214/2025) cria a CBS e o IBS, que vão substituir aos poucos PIS, Cofins, IPI, ICMS e ISS. Para o Simples Nacional, o que já está definido:
- 2026: o ano de teste das alíquotas de CBS e IBS vale para empresas do regime regular. Segundo o Comitê Gestor do IBS, as optantes pelo Simples não têm alteração neste ano.
- A partir de 2027: a CBS e o IBS passam a constar nos documentos fiscais também das empresas do Simples. Por padrão, eles continuam dentro do DAS.
- Opção pelo regime regular do IBS e da CBS: a empresa pode continuar no Simples e recolher CBS e IBS fora do DAS, o que permite ao cliente empresa aproveitar o crédito integral. Para janeiro a junho de 2027, essa escolha vai de 1º de setembro a 30 de outubro de 2026, conforme a Receita Federal. Quem não escolher nada continua com tudo no DAS.
- MEI: não tem a opção de recolher CBS e IBS fora do Simei.
Recolher fora do DAS não é automaticamente melhor: a empresa passa a apurar débitos e créditos, o que exige mais controle. Faz mais sentido para quem vende principalmente para outras empresas. Para quem vende ao consumidor final, como um restaurante ou uma loja de bairro, a guia única tende a continuar simples. Decida com o contador, com os números da sua operação.
Como manter os números prontos para o contador
O cálculo do Simples parte da receita mensal. Se a receita registrada não bate com o que entrou de fato, o DAS sai errado, para mais ou para menos. Uma rotina mensal ajuda:
- Registre todas as vendas, inclusive as de balcão pagas em dinheiro, as do delivery e as de aplicativos.
- Separe a receita por tipo de atividade (revenda, produção, serviço), porque cada uma pode cair num anexo diferente.
- Acompanhe o RBT12 para saber quando a empresa vai mudar de faixa e não ser surpreendida pela guia.
- Guarde a folha e o pró-labore se a atividade depende do Fator R.
- Envie ao contador o resumo do mês antes do dia da apuração.
Na GranMoney, as vendas do PDV e da gestão web chegam ao financeiro, e relatórios como o DRE e o Receita vs Despesa mostram a receita e o resultado do período. O sistema organiza os dados; a apuração do Simples e a escolha do regime continuam sendo trabalho do contador. Veja também gestão financeira para pequenas empresas e como calcular o preço de venda com taxas, impostos e margem.
Conclusão
O Simples Nacional costuma ser o ponto de partida das micro e pequenas empresas, mas não é automaticamente o regime mais barato para todas. O valor pago depende da atividade, do anexo, do Fator R e da receita dos últimos 12 meses. Em 2026 e 2027, a Reforma Tributária acrescenta uma decisão nova: manter CBS e IBS dentro do DAS ou recolhê-los à parte. Leve os seus números organizados ao contador, simule antes de escolher e confira os prazos no Portal do Simples Nacional.
Fontes consultadas em outubro de 2026: LC 123/2006; LC 155/2016; Portal do Simples Nacional; Receita Federal, prazos do Simples 2027 (Resolução CGSN nº 194/2026); Comitê Gestor do IBS. Este conteúdo é informativo e não substitui a orientação de um contador.