1. Os quatro números que você precisa acompanhar
Gestão financeira empresarial é o conjunto de rotinas para planejar, registrar e controlar o dinheiro da empresa. Em uma empresa grande, isso ocupa um departamento. Em uma loja, lanchonete ou prestadora de serviço, cabe numa rotina semanal, desde que os registros estejam em dia. O ponto de partida são quatro números:
| Número | Pergunta que responde | Com que frequência olhar |
|---|---|---|
| Saldo disponível | Quanto dinheiro existe hoje, somando caixa e contas | Diariamente |
| Contas a pagar dos próximos 30 dias | Quanto desse dinheiro já tem destino | Semanalmente |
| Contas a receber | Quanto vai entrar, e quando (cartão parcelado, fiado, boleto) | Semanalmente |
| Resultado do mês | Se as vendas cobriram custos e despesas | Mensalmente |
Os dois primeiros juntos já evitam a maior parte dos sustos: saldo disponível menos contas a pagar dos próximos 30 dias mostra quanto dinheiro está realmente livre. No exemplo da abertura, R$ 12 mil no banco com R$ 10,5 mil de compromissos até o fim do mês deixam R$ 1,5 mil livres, e não R$ 12 mil.
1.1. Ciclo financeiro: por que lucro não vira dinheiro na hora
O ciclo financeiro é o tempo entre pagar o fornecedor e receber do cliente. Quanto maior, mais dinheiro a empresa precisa ter parado para continuar funcionando, o chamado capital de giro.
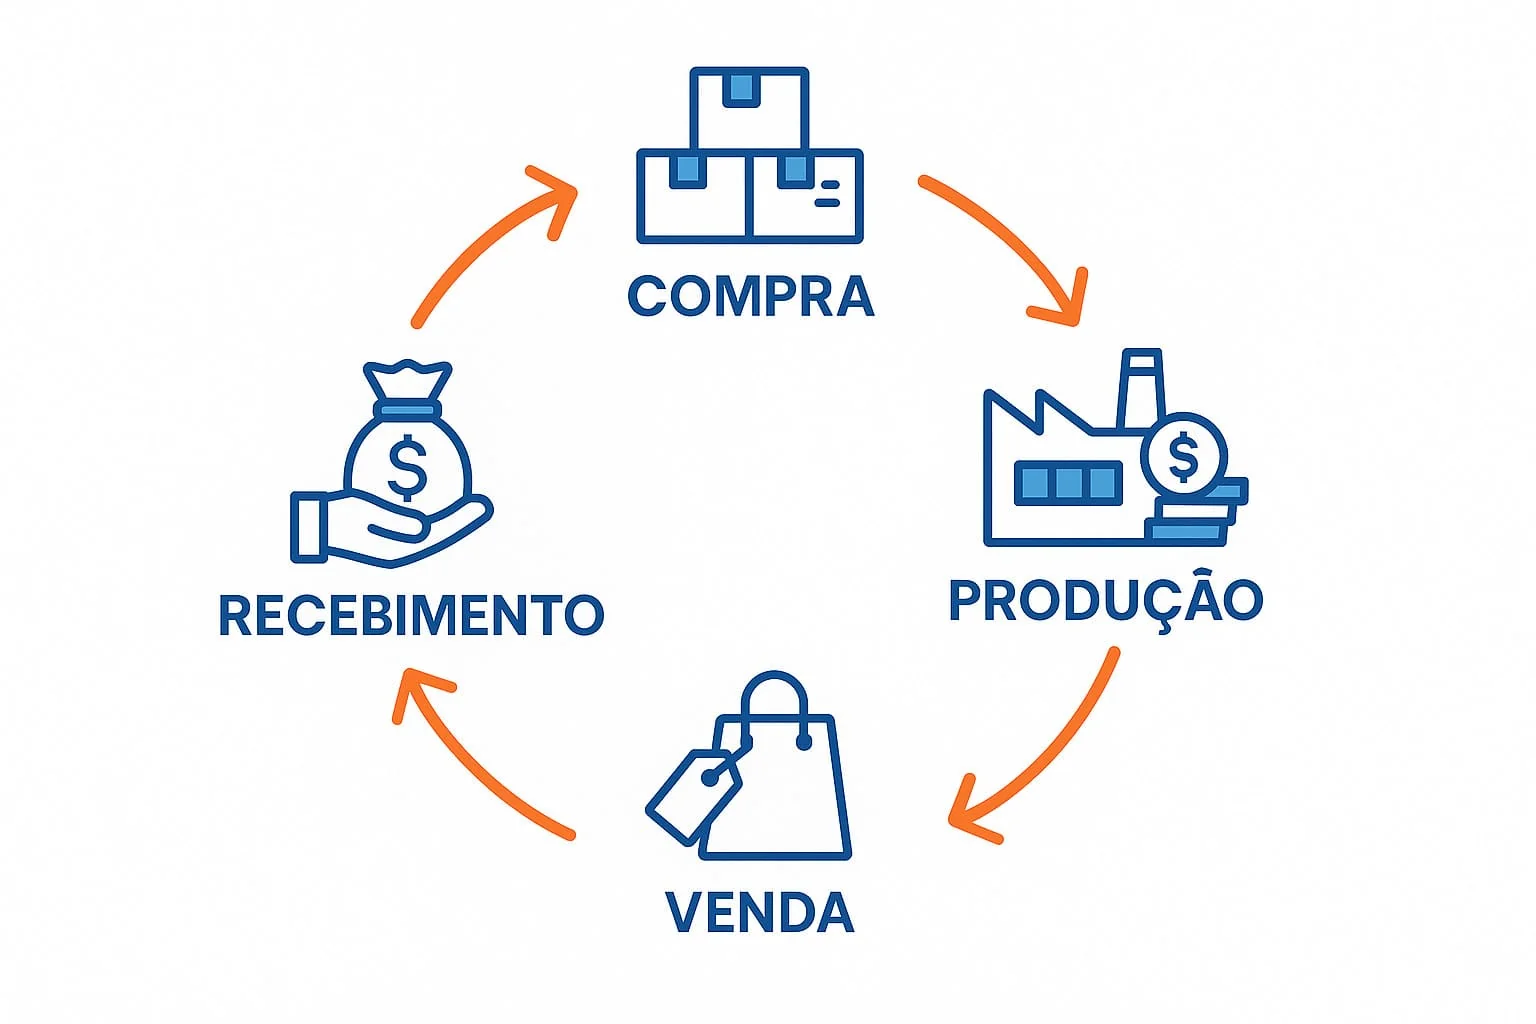
Um exemplo com números redondos:
- a mercadoria fica, em média, 20 dias no estoque antes de ser vendida;
- metade das vendas é no crédito à vista, que a operadora deposita em cerca de 30 dias (o prazo depende do contrato);
- o fornecedor dá 28 dias para pagar.
Para as vendas no crédito, o ciclo fica em 20 + 30 − 28 = 22 dias em que a empresa já pagou e ainda não recebeu. Se as compras do mês somam R$ 15 mil, uma parte importante desse valor precisa estar disponível antes de o dinheiro das vendas voltar. Três alavancas encurtam o ciclo: girar o estoque mais rápido, negociar prazo maior com o fornecedor e receber mais cedo (Pix e débito caem antes do crédito, e a antecipação tem custo que precisa entrar na conta).
2. Fluxo de caixa: o dinheiro que entra e sai
O fluxo de caixa registra entradas e saídas de dinheiro pela data em que acontecem. Ele não diz se a empresa tem lucro; diz se vai ter dinheiro para pagar as contas na data certa. Por isso o fluxo de caixa útil não é só o do passado: é a projeção das próximas semanas.
2.1. Um fluxo de caixa semanal na prática
Exemplo fictício de uma lanchonete, projetado para as próximas quatro semanas:
| Semana 1 | Semana 2 | Semana 3 | Semana 4 | |
|---|---|---|---|---|
| Saldo inicial | R$ 6.000 | R$ 7.800 | R$ 3.300 | R$ 5.100 |
| (+) Recebimentos (dinheiro, Pix, débito, crédito que cai na semana) | R$ 9.000 | R$ 8.500 | R$ 9.200 | R$ 9.800 |
| (−) Fornecedores | R$ 4.200 | R$ 3.900 | R$ 4.400 | R$ 4.100 |
| (−) Aluguel, salários, impostos e contas | R$ 3.000 | R$ 9.100 | R$ 3.000 | R$ 1.200 |
| Saldo final | R$ 7.800 | R$ 3.300 | R$ 5.100 | R$ 9.600 |
O mês termina com mais dinheiro do que começou, mas a semana 2 concentra aluguel e salários e o saldo cai para R$ 3.300. Se nessa semana chegasse uma compra extra de R$ 4.000, faltaria dinheiro. Com a projeção na mão, dá para decidir com antecedência: negociar a data de um boleto, adiar a compra ou guardar o dinheiro da semana 1.
2.2. Como montar o seu
- Registre todas as entradas, por forma de pagamento. Venda no crédito não entra no caixa no dia da venda: entra quando a operadora deposita.
- Lance as contas a pagar com vencimento, inclusive as fixas (aluguel, energia, internet, sistema, DAS ou guias de impostos).
- Separe por categoria (mercadoria, folha, ocupação, impostos, retirada dos sócios) para saber para onde o dinheiro vai.
- Projete de 4 a 8 semanas e atualize toda semana com o que de fato aconteceu.
- Defina um saldo mínimo de segurança e trate como alerta toda semana em que a projeção ficar abaixo dele.
2.3. Onde isso fica na GranMoney
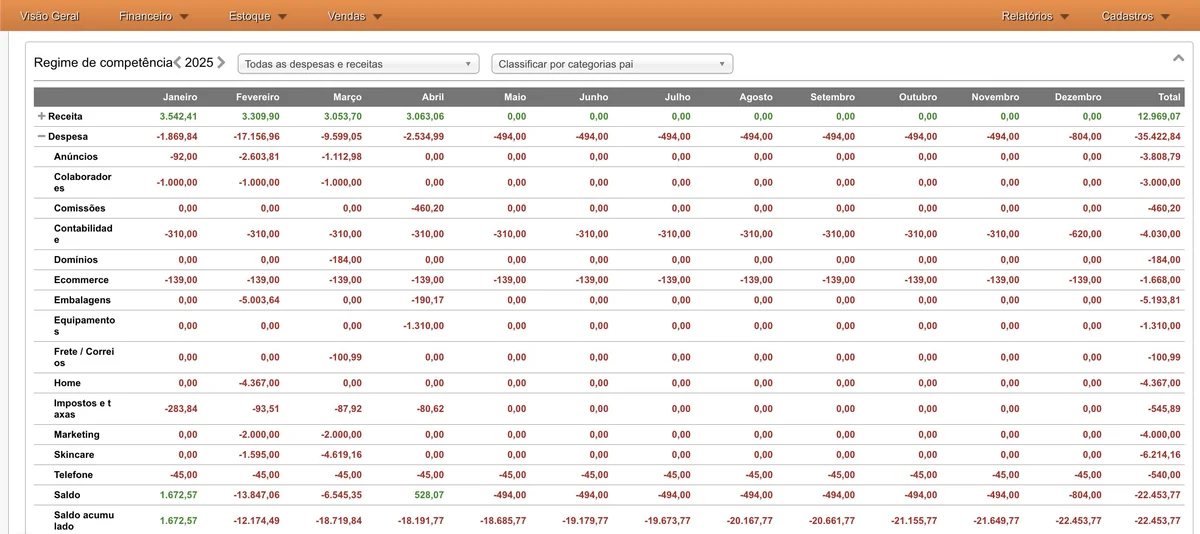
As vendas do PDV e da gestão web chegam ao financeiro com a forma de pagamento de cada uma. Em Financeiro → Movimentação, você consulta receitas e despesas por período e escolhe qual data usar na pesquisa (vencimento, lançamento ou realização). O resumo da tela separa o que está em aberto do que já foi pago ou recebido. Repare no aviso do próprio manual: esse resumo financeiro não é saldo bancário. Para o saldo de cada conta, com saldo inicial e previsões, use Financeiro → Extrato, e para comparar com o banco, a Conciliação bancária, que importa o arquivo do extrato e ajuda a conferir linha a linha.
Uma empresa pode vender bem, ter lucro no papel e ainda assim ficar sem dinheiro numa semana específica. O fluxo de caixa projetado é o que mostra essa semana antes de ela chegar.
3. DRE: o mês deu lucro?
A Demonstração do Resultado do Exercício (DRE) organiza receitas, custos e despesas de um período para mostrar o resultado. Ela usa o regime de competência: a venda entra no mês em que foi feita, mesmo que o cliente pague depois; a despesa entra no mês a que se refere, mesmo que o boleto vença no mês seguinte. Por isso a DRE e o fluxo de caixa contam histórias diferentes, e as duas são necessárias.
3.1. Uma DRE simplificada com números
| Linha | Valor no mês | % da receita |
|---|---|---|
| Receita de vendas | R$ 40.000 | 100% |
| (−) Impostos sobre vendas (exemplo) | R$ 1.800 | 4,5% |
| (−) Custo das mercadorias vendidas | R$ 16.000 | 40% |
| (−) Taxas de cartão e comissões de canais | R$ 1.200 | 3% |
| (=) Margem de contribuição | R$ 21.000 | 52,5% |
| (−) Folha, aluguel, energia, sistema e demais despesas fixas | R$ 16.500 | 41,3% |
| (=) Resultado operacional | R$ 4.500 | 11,3% |
Duas leituras saem dessa tabela. Primeiro, cada R$ 100 vendidos deixam R$ 52,50 para pagar as despesas fixas; para cobrir R$ 16.500 de fixos, a empresa precisa vender cerca de R$ 31.430 no mês (16.500 ÷ 0,525). Esse é o ponto de equilíbrio. Segundo, se o custo da mercadoria subir de 40% para 45% e o preço não acompanhar, o resultado cai de R$ 4.500 para R$ 2.500. É por isso que custo e preço precisam ser revisados juntos; veja como calcular o preço de venda com taxas, impostos e margem.
Os percentuais acima são de exemplo. Não existe uma "margem ideal" que valha para todo negócio: uma loja de roupas, uma padaria e uma prestadora de serviço têm estruturas de custo muito diferentes. Compare a sua empresa com ela mesma, mês a mês.
3.2. DRE na GranMoney
Em Relatórios → DRE, o modo simplificado mostra receitas, despesas, resultado e margem líquida por categoria; o completo separa categorias operacionais e não operacionais e calcula o resultado operacional. A apuração usa a data da nota, em regime de competência, e o manual do relatório lembra que o resultado final não deduz Imposto de Renda nem CSLL. Por isso, a qualidade da DRE depende das categorias: no cadastro de categorias há a opção Categoria operacional, que define em qual parte do DRE completo cada lançamento aparece. Para enxergar a evolução diária e o acumulado do mês, use Receita vs Despesa, que trabalha pelo vencimento das parcelas.
3.3. DRE e fluxo de caixa lado a lado
| Característica | DRE | Fluxo de Caixa |
|---|---|---|
| Regime | Competência (quando a venda ou a despesa acontece) | Caixa (quando o dinheiro entra ou sai) |
| Pergunta | O negócio dá lucro? | Vai ter dinheiro para pagar as contas? |
| Venda no crédito em 3x | Entra inteira no mês da venda | Entra conforme os depósitos da operadora |
| Compra de um freezer à vista | Para a contabilidade, vira ativo e é depreciado ao longo do tempo | Sai inteira no dia do pagamento |
| Retirada do dono | Não é custo da operação; deve ficar separada das despesas | É saída de dinheiro |
| Frequência útil | Mensal | Semanal, com projeção |
4. Contas a pagar: calendário e prioridades
Conta paga em atraso custa multa e juros e desgasta a relação com o fornecedor. Conta paga cedo demais tira dinheiro do caixa sem necessidade. O objetivo é pagar na data certa, sabendo com antecedência o que vence.
4.1. Organizando o contas a pagar
- Um lugar só. Boletos na gaveta, no e-mail e no aplicativo do banco se perdem. Lance tudo no mesmo controle assim que a conta chega, com vencimento e fornecedor.
- Categoria em toda despesa. Mercadoria, embalagem, aluguel, energia, folha, impostos, manutenção. Sem categoria, não dá para saber onde cortar.
- Um ou dois dias fixos de pagamento por semana. Facilita conferir o saldo antes de pagar.
- Ordem de prioridade para semanas apertadas: folha e impostos primeiro (atraso gera multa e juros e pode impedir certidões), depois fornecedores essenciais à operação, depois o restante, sempre negociando antes do vencimento.
- Comprovante guardado. Nota fiscal de compra e comprovante de pagamento sustentam o lançamento e ajudam o contador.
4.2. Exemplo: vale a pena pagar antes com desconto?
Um fornecedor oferece 2% de desconto para pagar hoje um boleto de R$ 5.000 que vence em 30 dias. Pagando hoje, você economiza R$ 100. Se o dinheiro não fizer falta no caixa nesse período, o desconto costuma compensar, porque 2% em um mês é bem mais do que uma aplicação de curto prazo costuma render. Mas, se pagar antes faz o saldo ficar abaixo do mínimo de segurança e obriga a usar cheque especial ou antecipar recebíveis, o custo desses juros pode ser maior que o desconto. A decisão sai do fluxo de caixa projetado, não da porcentagem isolada.
4.3. Na GranMoney
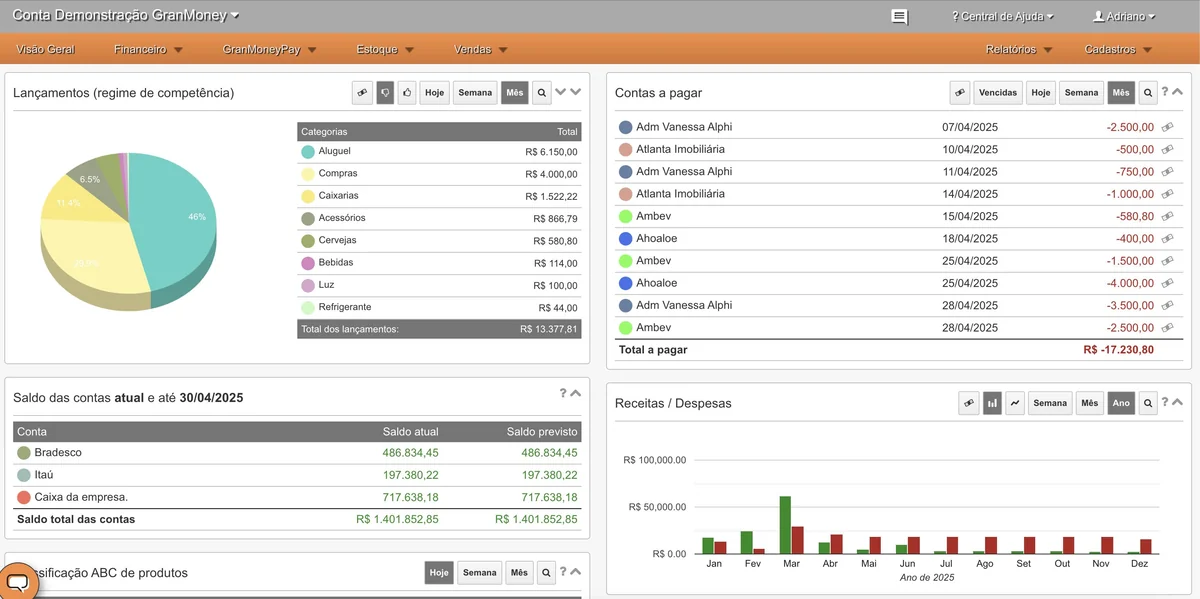
Em Financeiro → Movimentação, o botão Despesa (F2) abre o lançamento com fornecedor, categorias (o valor pode ser dividido em mais de uma) e forma de pagamento, valor e parcelas. Despesas fixas podem ser marcadas como recorrentes, e o pagamento pode ser baixado integralmente ou de forma parcial quando você paga só uma parte. Compras de mercadorias lançadas no módulo de compras também geram o financeiro; o manual recomenda conferir a origem antes de lançar de novo à mão, para não duplicar a despesa.
5. Contas a receber: prazo e inadimplência
Vender a prazo ajuda a vender mais, mas transforma a empresa em financiadora do cliente. Toda venda a prazo precisa responder três perguntas: para quem, até quanto e até quando.
5.1. Uma política de crédito simples
- Defina quem pode comprar a prazo e com qual limite. Cliente novo começa com limite menor.
- Formalize a condição: prazo, forma de pagamento, juros e multa por atraso, por escrito.
- Revise os limites conforme o histórico: quem paga em dia pode ter mais limite; quem atrasa, menos.
- Prefira meios que reduzem o risco: Pix, cartão e boleto registrado diminuem o espaço para o "anota que depois eu pago".
5.2. O peso real do fiado: um exemplo
Uma mercearia vende R$ 3.000 por mês no fiado e, historicamente, 5% não volta. São R$ 150 perdidos por mês. Se a margem de contribuição da loja é de 30%, essa perda equivale ao resultado de R$ 500 em vendas (150 ÷ 0,30). Além disso, o dinheiro que volta, volta em média 20 dias depois, e esse prazo precisa ser coberto pelo capital de giro. Fazer essa conta com os números da sua empresa ajuda a decidir limites e prazos.
5.3. Quando o cliente atrasa
- Contate cedo: lembrete logo após o vencimento, de forma cordial.
- Ofereça uma saída: parcelamento viável é melhor que nenhum pagamento.
- Registre cada contato e o que foi combinado.
- Suspenda novas vendas a prazo para quem está em atraso, até regularizar.
- Avalie o custo da cobrança antes de recorrer a medidas formais para valores pequenos.
5.4. Na GranMoney
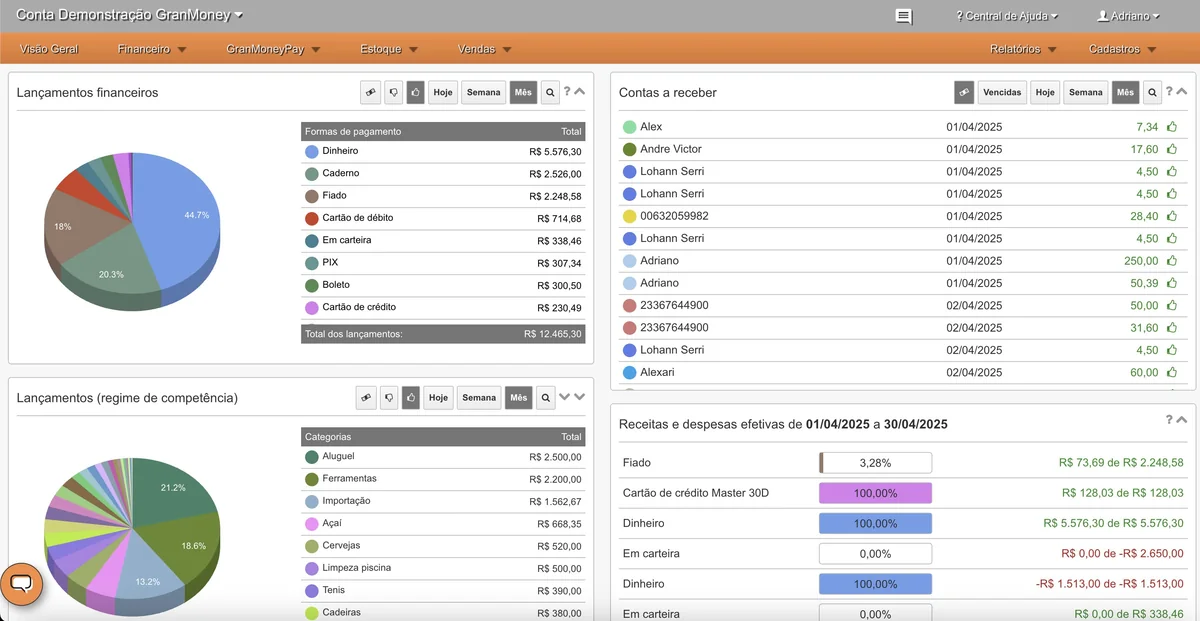
Receitas a prazo são lançadas em Financeiro → Movimentação pelo botão Receita (F3), com cliente, categoria, forma de recebimento e parcelas; as vendas a prazo feitas no PDV e na gestão web também chegam ao financeiro. O relatório Inadimplentes, em Relatórios, ajuda a ver quem está em atraso, e o cadastro de clientes permite trabalhar com limite de crédito.
6. Separando finanças pessoais e da empresa
Quando a conta da empresa paga o mercado da família e a conta pessoal recebe vendas, nenhum relatório mostra a verdade: o resultado do negócio fica misturado com a vida do dono. Separar não é burocracia, é a condição para saber se a empresa se sustenta.
6.1. Passos práticos
- Conta bancária só da empresa, recebendo as vendas e pagando as despesas do negócio.
- Retirada do dono com valor e data definidos, calculada a partir do resultado, e não do saldo do dia. A forma muda conforme o tipo de empresa: no MEI não há pró-labore obrigatório (veja por que o pró-labore não existe no MEI e quanto retirar e como registrar todo mês); nas sociedades, o sócio que trabalha na empresa costuma receber pró-labore, com contribuição ao INSS, além da distribuição de lucros. Defina o formato com o contador.
- Aportes registrados: quando o dono coloca dinheiro pessoal na empresa, isso é aporte, não receita de venda.
- Cartões separados para gastos da empresa e gastos pessoais.
- Despesas mistas com critério: se o carro ou a internet de casa também servem à empresa, defina um critério de rateio com o contador e aplique sempre o mesmo.
6.2. O dinheiro da gaveta também conta
Em negócios com balcão, boa parte da mistura acontece na gaveta: o dono tira R$ 200 em dinheiro "para o almoço" e ninguém anota. No fim do dia, o caixa não fecha e a diferença vira mistério. No PDV da GranMoney, as saídas de dinheiro têm caminhos próprios no menu de operações do caixa:
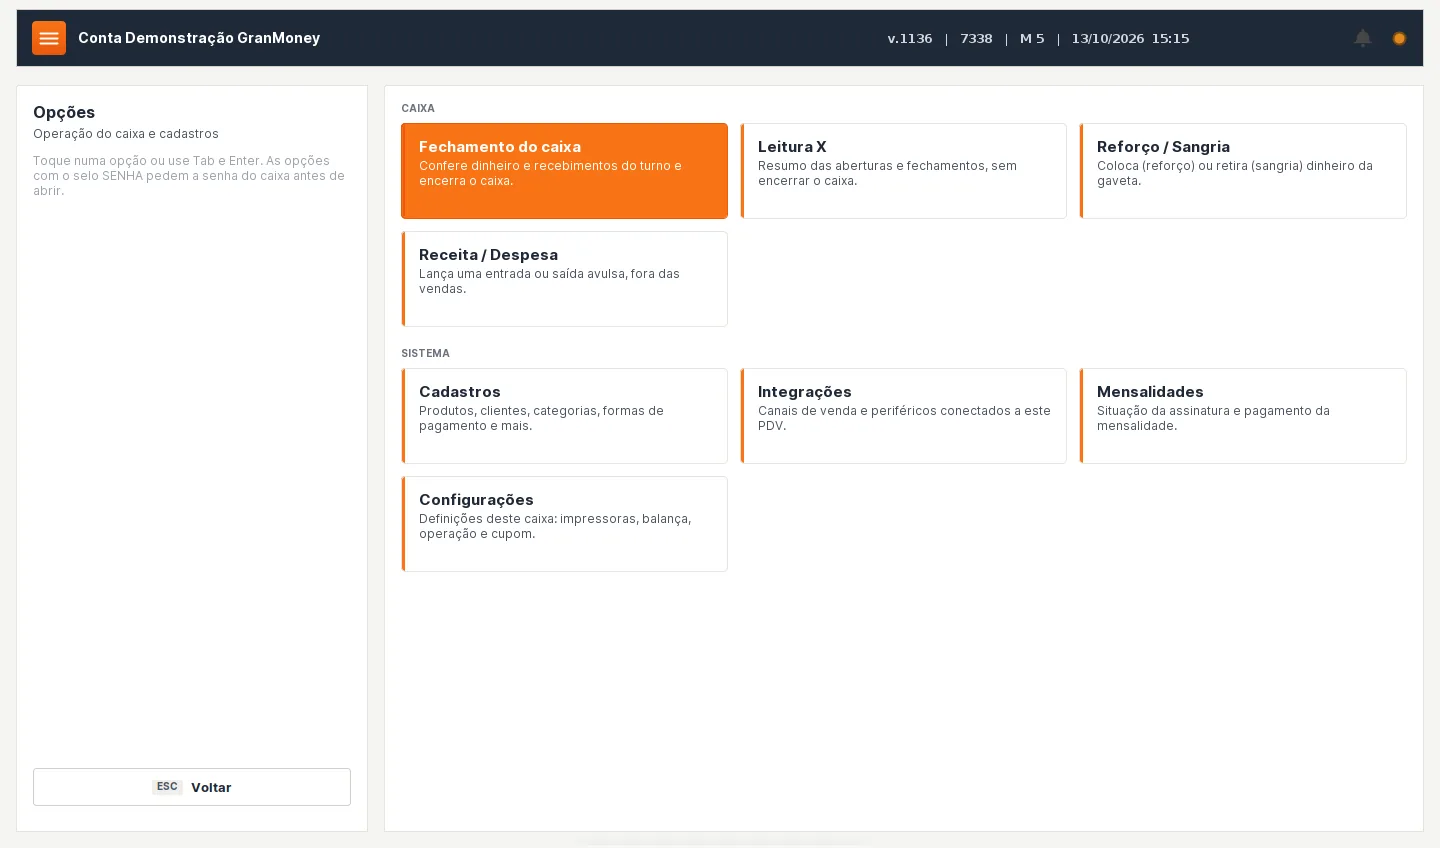
- Sangria: retirada de dinheiro da gaveta, com forma de pagamento, valor e observação. Ela entra na Leitura X e no fechamento, explicando por que há menos dinheiro na gaveta. Use quando o dinheiro só muda de lugar: vai para o cofre ou para depósito no banco.
- Receita/Despesa: lançamento avulso, fora de venda, com categoria. Ele aparece no fechamento do caixa e também no financeiro da gestão web. Use quando o dinheiro da gaveta paga algo (o entregador do gás, uma compra de última hora) ou quando é uma retirada do dono que precisa aparecer no resultado com a categoria certa.
- Reforço: entrada de dinheiro na gaveta, por exemplo para troco.
Para conferir o turno, a Leitura X detalha vendas, recebimentos, receitas, despesas, reforços e sangrias de cada sessão de caixa. O passo a passo da conferência está em como fechar o caixa e descobrir diferenças.
7. 7 erros comuns na gestão financeira de pequenas empresas
7.1. Olhar o saldo do banco como se fosse lucro
O problema: o saldo de hoje inclui dinheiro que já tem destino. A solução: olhe sempre o saldo menos as contas dos próximos 30 dias, e a DRE para saber se houve lucro.
7.2. Não reservar dinheiro para impostos
O problema: a guia chega no mês seguinte e o dinheiro da venda já foi gasto. A solução: estime o imposto do mês junto com as vendas e reserve o valor. No Simples Nacional, a alíquota efetiva muda com a receita dos últimos 12 meses; veja como o Simples Nacional é calculado.
7.3. Decidir só pelo faturamento
O problema: vender mais com margem baixa ou negativa aumenta o trabalho e o prejuízo. A solução: acompanhe a margem de contribuição por produto e por canal (balcão, delivery, aplicativo).
7.4. Preço sem conta
O problema: copiar o preço do concorrente sem saber se ele cobre o seu custo, as taxas e as despesas. A solução: calcule o preço mínimo com os seus números e compare com o mercado.
7.5. Misturar o dinheiro do dono com o da empresa
O problema: retiradas sem registro e despesas pessoais pagas pela empresa distorcem tudo. A solução: retirada com data e valor definidos e registrada em categoria própria.
7.6. Crescer sem capital de giro
O problema: mais vendas exigem mais estoque e mais prazo, antes de o dinheiro voltar. A solução: antes de ampliar, projete o fluxo de caixa do crescimento, como no exemplo do ciclo financeiro.
7.7. Registros pela metade
O problema: as vendas em cartão estão no sistema, mas as vendas em dinheiro e as despesas pagas na gaveta não. Nenhum relatório fica confiável. A solução: uma rotina diária curta de lançamento e conferência, e o fechamento do caixa todos os dias.
8. O que esperar de um sistema de gestão financeira
Planilha funciona enquanto há poucas vendas e uma pessoa cuida de tudo. O limite costuma aparecer quando as vendas vêm de vários lugares (balcão, delivery, cartão, Pix) e alguém precisa redigitar tudo no fim do dia. Um sistema ajuda quando elimina essa redigitação, não quando acrescenta telas.
8.1. O que conferir antes de escolher
- A venda chega sozinha ao financeiro? Com a forma de pagamento correta e a data em que o dinheiro entra.
- Contas a pagar e a receber com categorias, parcelas e despesas recorrentes.
- Conferência com o banco: extrato por conta e importação do extrato bancário para conciliar.
- Relatórios que respondem às quatro perguntas: saldo, contas a pagar, contas a receber e resultado (DRE).
- Controle do caixa físico: abertura, sangria, reforço e fechamento.
- Permissões por usuário, para que cada pessoa veja e altere só o que deve.
- Exportação em PDF ou planilha para enviar ao contador.
8.2. Como isso funciona na GranMoney
A GranMoney combina o PDV, instalado no computador do caixa, com a gestão web. Na parte financeira:
- Vendas do PDV e da gestão web alimentam o financeiro com cada forma de pagamento registrada separadamente;
- Financeiro → Movimentação reúne receitas e despesas, com categorias, parcelas, recorrência e baixa total ou parcial;
- Extrato e Conciliação bancária ajudam a comparar o sistema com o banco;
- Relatórios como DRE, Receita vs Despesa, Fluxo anual, Inadimplentes, Lançamentos por formas de pagamento e Leitura X;
- no PDV, abertura e fechamento de caixa, Reforço/Sangria e Receita/Despesa avulsa;
- importação de lançamentos de receitas e despesas por planilha, para quem está migrando.
O sistema organiza e soma; a qualidade do resultado depende de os lançamentos serem feitos. Recursos disponíveis podem variar conforme o plano contratado. Veja também como integrar vendas, estoque e financeiro.
9. Passo a passo: organizando o financeiro em 30 dias
Não é preciso parar a empresa para organizar o financeiro. Um roteiro de quatro semanas:
9.1. Diagnóstico da Situação Atual (semana 1)
- Liste onde estão hoje as informações: contas bancárias, maquininhas, cadernos, planilhas, boletos.
- Anote as contas fixas do mês e os vencimentos.
- Levante quanto há a receber de clientes e quanto há a pagar a fornecedores.
- Calcule os quatro números da seção 1, mesmo que de forma aproximada. Eles serão a linha de base.
9.2. Escolha da Solução Adequada (semana 1)
- Defina o que é indispensável na sua rotina (PDV, delivery, nota fiscal, contas a pagar, estoque).
- Peça demonstração com uma venda real da sua empresa, do pedido até o relatório.
- Confira como o dinheiro do cartão e do Pix aparece no financeiro e como fica a conferência com o banco.
9.3. Implementação e Migração (semanas 2 e 3)
- Crie as categorias de receita e despesa, poucas e claras, incluindo uma para retiradas do dono.
- Cadastre as formas de pagamento com as taxas do contrato.
- Lance as contas a pagar e a receber em aberto e as despesas recorrentes.
- Comece a fechar o caixa todos os dias.
- Se quiser, mantenha a planilha antiga em paralelo por algumas semanas para comparar.
9.4. Monitoramento e Ajustes (semana 4 em diante)
- Todo dia: fechamento do caixa e lançamento das despesas pagas na gaveta.
- Toda semana: projeção do fluxo de caixa e pagamento das contas da semana.
- Todo mês: DRE, conferência com o banco, retirada do dono e envio dos dados ao contador.
- A cada trimestre: revisão de preços, custos fixos e limites de crédito.
Perguntas Frequentes sobre Gestão Financeira Empresarial
O que é gestão financeira empresarial?
É o conjunto de rotinas para planejar, registrar e controlar o dinheiro da empresa: fluxo de caixa, contas a pagar e a receber, resultado do mês (DRE) e separação entre o dinheiro do negócio e o do dono. Numa empresa pequena, cabe numa rotina diária curta, uma revisão semanal e um fechamento mensal.
Como separar as finanças pessoais das empresariais?
- Tenha uma conta bancária só da empresa.
- Defina uma retirada com valor e data, calculada a partir do resultado.
- Registre aportes e retiradas do dono em categorias próprias.
- Não pague despesas pessoais pela conta ou pela gaveta da empresa sem registrar como retirada.
- Combine com o contador o critério para despesas mistas.
Como calcular o fluxo de caixa operacional?
Para uma pequena empresa, a forma mais útil é a direta: recebimentos de clientes menos pagamentos a fornecedores, despesas operacionais e impostos, no período. Some ao saldo inicial para chegar ao saldo final e projete as próximas semanas com as contas já conhecidas.
Quais são os principais relatórios financeiros para pequenas empresas?
- Fluxo de caixa projetado: se vai faltar dinheiro nas próximas semanas.
- DRE: se o mês deu lucro, por categoria.
- Contas a pagar e a receber: o que vence e o que está em atraso.
- Fechamento de caixa: se o dinheiro da gaveta bate com o registrado.
- Resultado por produto ou canal: onde a empresa ganha e onde perde.
Como reduzir a inadimplência nas contas a receber?
Defina quem pode comprar a prazo e com qual limite, formalize prazo e condições, prefira meios como Pix, cartão e boleto, lembre o cliente perto do vencimento, contate logo após o atraso e suspenda novas vendas a prazo para quem está em atraso até regularizar.
Como um sistema ERP pode ajudar na gestão financeira?
Principalmente evitando a redigitação: quando a venda feita no caixa já chega ao financeiro com a forma de pagamento e o vencimento, sobra tempo para conferir e decidir. Ele também reúne contas a pagar e a receber, conferência com o banco e relatórios como a DRE. O sistema não substitui a rotina: os relatórios só são confiáveis se todas as entradas e saídas forem registradas.
Conclusão: uma rotina curta, feita sempre
Gestão financeira em empresa pequena não depende de planilhas sofisticadas. Depende de registrar todas as entradas e saídas, olhar o fluxo de caixa projetado toda semana, fechar o mês com a DRE e manter o dinheiro do dono separado do da empresa.
🔑 Para começar esta semana: calcule o saldo disponível menos as contas dos próximos 30 dias, crie uma categoria para as retiradas do dono e feche o caixa todos os dias. Com esses três hábitos, os relatórios passam a contar a história real do negócio.
Se quiser ver essa rotina com os seus números, leve um exemplo da sua operação para uma demonstração da GranMoney e confira como o PDV e a gestão web registram vendas, despesas e retiradas.