Você vendeu R$ 6.500 no mês e quer saber quanto pode transferir para a sua conta sem deixar o negócio sem dinheiro. Este guia é sobre esse momento: como calcular a retirada mensal do MEI, registrar cada transferência e fechar o ano sabendo quanto pode ser declarado como rendimento isento.
Se a sua dúvida é anterior, ou seja, se o MEI precisa ter pró-labore e recolher INSS sobre o que retira, leia primeiro pró-labore no MEI: por que não existe. Aqui partimos da regra já explicada lá: o MEI não é obrigado a definir pró-labore, e a contribuição do titular ao INSS já está no DAS.
Resposta curta
- Quanto retirar: o resultado do mês (vendas recebidas menos as despesas do negócio, inclusive o DAS), menos o que precisa ficar na empresa para as contas que vêm e para repor estoque.
- Como registrar: cada transferência ou dinheiro tirado da gaveta vira um lançamento numa categoria própria, como "Retirada do titular", separada das despesas da operação.
- No Imposto de Renda: sem contabilidade formal, a parte isenta do que você retirou é limitada a um percentual da receita bruta anual (8% no comércio e na indústria, 32% na maior parte dos serviços). O restante tem outro tratamento na declaração.
Os valores deste guia foram conferidos em fontes oficiais em outubro de 2026. Regras tributárias mudam; antes de declarar, confirme o seu caso com um contador.
Quanto o MEI pode retirar por mês
A pergunta "quanto posso tirar?" tem duas respostas diferentes, e as duas importam:
- A resposta do caixa: quanto pode sair sem faltar dinheiro para o aluguel, o fornecedor e o DAS do mês seguinte.
- A resposta do Imposto de Renda: quanto do que saiu pode ser declarado como lucro isento no fim do ano.
A primeira decide a retirada do mês. A segunda decide como você declara no ano seguinte. Elas não precisam dar o mesmo número, e quase nunca dão.
A conta do caixa, em quatro linhas
| Linha | O que entra |
|---|---|
| (+) Vendas recebidas no mês | Dinheiro, Pix, débito e o crédito que efetivamente caiu na conta |
| (−) Despesas do negócio pagas no mês | Mercadoria, insumos, aluguel, energia, embalagens, taxas da maquininha, sistema, DAS |
| (−) Reserva para o mês seguinte | Contas que vencem antes de as próximas vendas entrarem, reposição de estoque, um colchão para imprevistos |
| (=) Retirada possível | O que pode ir para a sua conta pessoal sem comprometer a operação |
Repare em duas coisas. Primeiro, a conta usa vendas recebidas, não vendas feitas: uma venda no crédito de hoje pode cair só daqui a 30 dias. Segundo, o saldo bancário não entra na conta. Ele pode estar alto justamente porque o fornecedor ainda não foi pago.
Exemplo: o mês de uma sorveteria MEI
Uma sorveteria de bairro, MEI de comércio e indústria, fecha o mês com estes números (fictícios):
| Item | Valor |
|---|---|
| Vendas recebidas no mês | R$ 6.500,00 |
| (−) Insumos e mercadorias | R$ 2.600,00 |
| (−) Aluguel | R$ 900,00 |
| (−) Energia | R$ 350,00 |
| (−) Embalagens | R$ 250,00 |
| (−) Internet e sistema | R$ 150,00 |
| (−) Taxas da maquininha | R$ 130,00 |
| (−) DAS do MEI (comércio e indústria, 2026) | R$ 82,05 |
| (=) Resultado do mês | R$ 2.037,95 |
| (−) Reserva para imprevistos e reposição | R$ 300,00 |
| (=) Retirada possível | R$ 1.737,95 |
O DAS de R$ 82,05 é a soma de R$ 81,05 de INSS (5% do salário mínimo de R$ 1.621,00) com R$ 1,00 de ICMS, valores de 2026 informados pela Receita Federal. Para serviços, o DAS é R$ 86,05 (R$ 5,00 de ISS); para comércio e serviços juntos, R$ 87,05.
Na prática, o dono dessa sorveteria pode definir uma retirada fixa de R$ 1.500 por mês, em uma data combinada, e deixar a diferença como colchão. Em negócios sazonais isso faz ainda mais diferença: no inverno as vendas da sorveteria caem, e uma retirada fixa mais baixa, com um complemento nos meses fortes, evita ter de devolver dinheiro à empresa em julho.
Lembre também do teto do MEI: em 2026 ele continua em R$ 81 mil por ano, ou R$ 6.750 por mês de atividade para quem abriu no meio do ano, segundo o gov.br. O projeto que aumenta esse limite (PLP 186/2026) ainda tramitava no Congresso na data desta revisão. Uma sorveteria que vende R$ 6.500 todo mês fecha o ano em R$ 78 mil, perto do teto: vale acompanhar o acumulado mês a mês.
Quanto da retirada é isento no Imposto de Renda
Aqui está o ponto que mais gera dúvida. O fato de o dinheiro ter saído da conta do MEI não torna todo o valor isento na declaração da pessoa física. Na página de preenchimento da declaração, a Receita Federal informa que, no caso do MEI, a isenção fica limitada ao resultado da aplicação dos percentuais de presunção do lucro presumido (art. 15 da Lei nº 9.249/1995) sobre a receita bruta total anual. A regra geral está no art. 14 da LC 123/2006, e a limitação não se aplica a quem mantém escrituração contábil que demonstre lucro maior.
| Atividade | Percentual sobre a receita bruta |
|---|---|
| Comércio, indústria e transporte de carga | 8% |
| Transporte de passageiros | 16% |
| Prestação de serviços em geral | 32% |
O exemplo da sorveteria no ano
Se a sorveteria faturou R$ 72.000 no ano, todo em comércio e indústria, a parcela que pode ser declarada como isenta, sem contabilidade formal, é de 8% × R$ 72.000 = R$ 5.760. Se o dono retirou R$ 18.000 ao longo do ano (R$ 1.500 por mês), sobram R$ 12.240 acima desse limite. Esse excedente não pode ser simplesmente somado ao isento; ele recebe outro tratamento na declaração, normalmente como rendimento tributável. Confirme o campo correto com o contador.
Se o MEI também presta serviço, separe a receita de cada atividade e aplique o percentual de cada uma. Uma oficina que vende peças (8%) e cobra mão de obra (32%) não pode usar um percentual único sobre tudo.
Por que manter escrituração pode valer a pena? Segundo a Solução de Consulta Cosit nº 251/2024, o MEI que mantém escrita contábil pode distribuir com isenção o lucro contábil demonstrado. Se o seu negócio tem margem bem acima do percentual de presunção, pergunte ao contador se o custo da contabilidade compensa.
A declaração da empresa é outra: todo MEI entrega a DASN-SIMEI, com a receita bruta do ano anterior, até 31 de maio, como lembra a Receita Federal. Os números dos dois documentos precisam conversar.
Como registrar as retiradas na GranMoney
O objetivo do registro é simples: no fim do mês, você precisa ver separadamente quanto o negócio gerou e quanto foi para você. Na GranMoney, isso se resolve com uma categoria e dois caminhos de lançamento.
1. Crie a categoria de retirada
Em Cadastros → Categorias, crie uma categoria de despesa chamada, por exemplo, "Retirada do titular". No cadastro há a opção Categoria operacional: deixe-a desmarcada para esta categoria. Assim, no DRE completo, a retirada aparece fora do resultado operacional, e você enxerga o que a sorveteria gerou antes de você tirar a sua parte. Se quiser separar também os reembolsos (quando você pagou algo da empresa com o seu dinheiro) e os aportes (quando colocou dinheiro pessoal na empresa), crie categorias próprias para eles.
2. Retirada por transferência: Financeiro → Movimentação
Quando a retirada sai da conta da empresa por Pix ou transferência, lance em Financeiro → Movimentação com o botão Despesa (F2), na categoria de retirada, com a conta de onde saiu o dinheiro, a data e a observação ("retirada de março"). Se a retirada é fixa, o lançamento pode ser marcado para se repetir. O passo a passo dos campos está no manual, em registre uma receita ou despesa.
3. Retirada em dinheiro da gaveta: no PDV
Em negócio com balcão, é comum o dono tirar dinheiro direto da gaveta. Se isso não for registrado, o fechamento do caixa não bate e a retirada some do controle. No menu de operações do PDV há dois caminhos, e a escolha depende do destino do dinheiro:
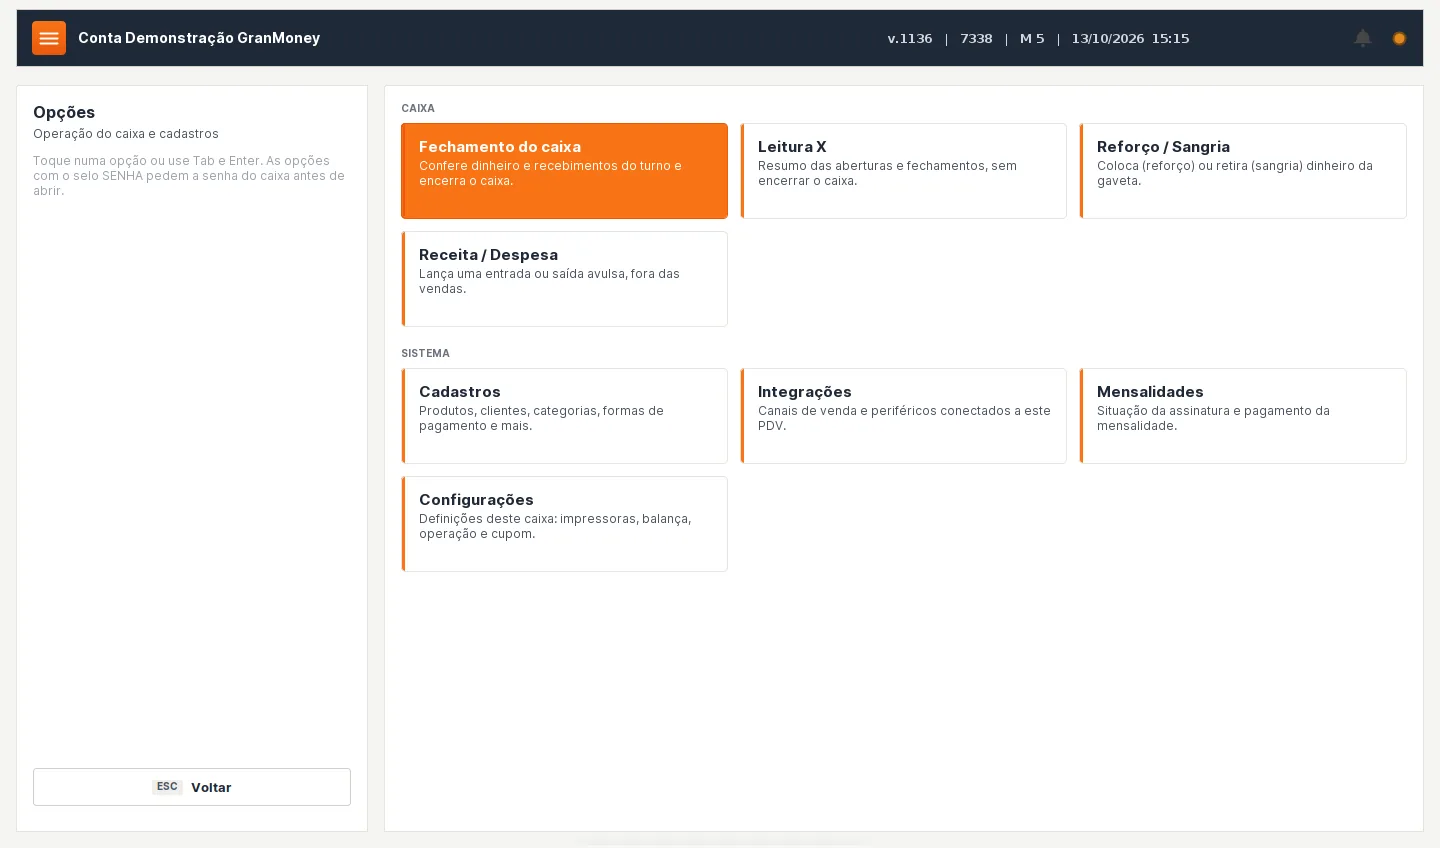
- Receita/Despesa: use para a retirada do dono em dinheiro. Escolha despesa, a categoria "Retirada do titular", a forma de pagamento dinheiro e o valor. O lançamento aparece no fechamento do caixa e também no financeiro da gestão web, com a categoria certa.
- Reforço/Sangria: use a sangria quando o dinheiro só muda de lugar, por exemplo vai para o cofre ou para depósito no banco. A sangria explica a diferença da gaveta no fechamento e na Leitura X, mas não é um lançamento de despesa com categoria. Por isso não é o melhor caminho para registrar a sua retirada.
Não use os dois para o mesmo dinheiro: lançar a sangria e depois a despesa da mesma retirada faz a saída aparecer duas vezes na conferência do caixa.
4. Confira no fim do mês
Com as retiradas categorizadas, três telas respondem às perguntas do mês:
- Relatórios → DRE: o resultado operacional (o que o negócio gerou) e, separadamente, o total retirado.
- Relatórios → Receita vs Despesa: a evolução diária e o acumulado do mês, para ver em que dia o dinheiro apertou. Ele trabalha pelo vencimento das parcelas.
- Relatórios → Leitura X: por sessão de caixa, vendas, receitas, despesas, reforços e sangrias, para conferir a gaveta.
Os relatórios ajudam a organizar; eles não calculam o Imposto de Renda nem substituem a escrituração contábil.
A rotina do mês, passo a passo
- Todo dia: feche o caixa e lance as despesas pagas em dinheiro, inclusive a sua retirada se ela saiu da gaveta.
- Ao receber contas: lance aluguel, energia, fornecedores e o DAS com o vencimento, para que a reserva do mês seguinte apareça.
- No dia combinado da retirada: calcule o resultado do mês, desconte a reserva e transfira o valor; lance a transferência na categoria de retirada.
- No fim do mês: compare o DRE com o extrato do banco e anote o faturamento acumulado do ano, de olho no teto de R$ 81 mil.
- No fim do ano: some a receita por atividade, calcule o limite isento com o percentual de cada uma e leve ao contador, junto com o total retirado.
- Até 31 de maio do ano seguinte: entregue a DASN-SIMEI e use os mesmos números na sua declaração de pessoa física, se você for obrigado a declarar.
Erros comuns
- Retirar pelo saldo do banco. O saldo inclui dinheiro que já tem destino. Retire pelo resultado.
- Lançar a retirada como despesa operacional. Ela não é custo do negócio. Misturada com aluguel e mercadoria, esconde quanto a empresa gera de fato.
- Tirar dinheiro da gaveta sem lançar. O caixa não fecha e o controle anual fica incompleto.
- Declarar todo o valor retirado como isento. Sem contabilidade formal, o isento tem limite calculado sobre a receita.
- Usar um percentual só para atividades diferentes. Comércio e serviço têm percentuais diferentes.
- Esquecer o teto. Retirar bem num ano de vendas fortes é ótimo, mas passar do limite do MEI muda o enquadramento da empresa. Acompanhe o acumulado.
Perguntas frequentes
Posso fazer várias retiradas pequenas no mês?
Pode, mas cada uma precisa de um lançamento. Uma ou duas retiradas em datas fixas facilitam a conferência e evitam surpresas no caixa.
O valor da retirada precisa ser igual todo mês?
Não. Uma retirada fixa ajuda a planejar a vida pessoal, e um complemento variável nos meses bons acompanha a sazonalidade do negócio.
Se eu retirar mais do que o limite isento, pago imposto?
O excedente não entra como isento e passa a ter outro tratamento na declaração da pessoa física, normalmente como rendimento tributável. Se haverá imposto a pagar depende do total dos seus rendimentos no ano e das deduções. O contador faz essa conta.
Paguei uma despesa da empresa com o meu cartão pessoal. Como registrar?
Lance a despesa na categoria do negócio (por exemplo, embalagens) e, quando a empresa devolver o valor, registre como reembolso, não como retirada. Guarde a nota e o comprovante.
Conclusão
A retirada do MEI tem duas contas. A do caixa decide quanto sai a cada mês: resultado menos reserva, com data e valor definidos. A do Imposto de Renda decide como você declara no ano seguinte: percentual da atividade sobre a receita bruta, ou o lucro demonstrado pela contabilidade. Registrar cada retirada numa categoria própria é o que permite responder às duas sem refazer o ano inteiro em maio.
Para entender por que o MEI não tem pró-labore obrigatório e o que a contribuição do DAS cobre, veja pró-labore no MEI: por que não existe. Para organizar o restante do financeiro, veja o guia de gestão financeira para pequenas empresas e como fechar o caixa e descobrir diferenças.
Fontes consultadas em outubro de 2026: Receita Federal, valores do MEI em 2026; Decreto nº 12.797/2025 (salário mínimo de 2026); gov.br, teto do MEI; Receita Federal, rendimentos de titular de empresa do Simples Nacional; LC 123/2006; Lei nº 9.249/1995; Solução de Consulta Cosit nº 251/2024. Conteúdo informativo; não substitui a orientação de um contador.